Domain intelligent-kochen.de kaufen?
Wir ziehen mit dem Projekt
intelligent-kochen.de um.
Sind Sie am Kauf der Domain
intelligent-kochen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intelligent-kochen.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Paul Pietsch Verlage Outdoor Küche Draußen kochen leicht gemachtKochen unter freiem Himmel Alexander Glück zeigt, wie man Kochen und Essen in freier Natur zu einem ganz besonderen Erlebnis werden lässt. Das Handbuch stellt verschiedenste Systeme und Möglichkeiten des Outdoor-Kochens vor. Es behandelt alle wichtigen Aspekte: vom geeigneten Brennmaterial und Möglichkeiten des Feuermachens über die Wasseraufbereitung bis hin zu der Handhabung unterschiedlicher Kochgefäße und -geräte und der Frage, für welche Situationen diese jeweils geeignet sind. Alle Outdoor-Fans können so ihre individuelle Art der Draußen-Küche entdecken. Details: Material: 100 % Papier Maße: 20,5 x 1,1 x 14 cm14,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
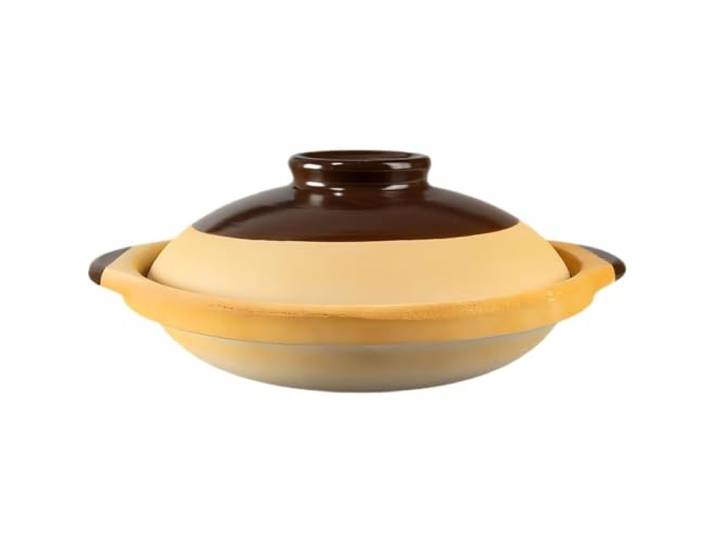
Japanischer Ton-Auflauftopf, Keramik-Tontopf for Kochen mit Deckel For Kochen von Suppentopf in der Küche, hitzebeständiges Steingut-Kochgeschirr(2000ml)Japanischer Ton-Auflauftopf, Keramik-Tontopf for Kochen mit Deckel For Kochen von Suppentopf in der Küche, hitzebeständiges Steingut-Kochgeschirr(2000ml). Hochtemperaturbrennen: Auflauf-Tontopf aus Steingut. Hergestellt aus Ton und bei hohen Temperaturen gebrannt, ist er beständig gegen hohe Temperaturen und wechselnde heiße und kalte Temperaturen, wodurch er weniger anfällig for Risse ist und eine lange Lebensdauer gewährleistet. Doppelte Griffe: Auf beiden Seiten des Keramiktopfs befinden sich ergonomische Griffe for einen bequemen Halt, die ein Ausrutschen und Verbrennungen verhindern. Gleichmäßige Erwärmung: Die runde Innenwand und das unglasierte Bodendesign sorgen for eine gleichmäßigere Erwärmung und eine längere Wärmespeicherung, sodass das Kochen auch nach dem Ausschalten der Hitze fortgesetzt werden kann. Leicht zu reinigen: Die glatte Innenwand des Tontopfs ist resistent gegen Flecken und Rückstände, sodass die Reinigung mühelos ist und gleichzeitig ein stilvolles Aussehen erhalten bleibt. Vielseitig und for verschiedene Herde und Küchengeräte geeignet: Japanischer Keramik-Tontopf mit Deckel. Kompatibel mit Gasherden, offenen Flammen, elektrischen Keramikherden und Geschirrspülern. Ideal for die Zubereitung von Suppen, Eintöpfen und Tontopfreis. Farbe:One Color85,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **


Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Kelomat Kochbuch Kochen mit Kelomat über 100 RezepteDas umfangreiche Kochbuch (100 Seiten) enthält über 100 Rezepte untergliedert in Suppen-Fonds-Saucen, Fische und Meeresfrüchte, Fleisch-Wild-Geflügel, Gemüse-Kartoffel, Eintöpfe, Früchte-Süßspeisen, Schnelle Küche-Tiefkühlkost-Diät.Überdies finden sich im Buch auch Kochzeitentabellen für Suppen, Fleisch, Geflügel, Gemüse, Früchte und Süßspeisen für das Kochen mit dem Schnellkochtopf. Das KELOMAT Kochbuch enthält weiters die Grundregeln für das Kochen im KELOMAT Schnellkochtopf sowie alle wichtigen Tipps für den Gebrauch und die Pflege des Schnellkochtopfs.17,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
JAMIE OLIVER Kochbuch Jamies 5-Zutaten- Küche, mehr als 130 RezepteAbwechslungsreiche Rezepte mit 5 Zutaten Mit diesem Buch beweist Starkoch Jamie Oliver, dass man gutes Essen super einfach hinbekommen kann: Für jedes Rezept braucht man nur fünf Hauptzutaten! So geht die Zubereitung schnell, und entweder ist die Mahlzeit dann fertig und auf dem Tisch, oder der Backofen übernimmt den Rest der Arbeit. Das Motto ist hier: Klasse statt Masse und ein bisschen Aufmerksamkeit an der Küchenfront. Die Belohnung: ein mega Geschmackserlebnis. Auf einen Blick Jamie Oliver Kochbuch „5-Zutaten-Küche” Dorling Kindersley Verlag 320 Seiten mehr als 130 inspirierende Rezepte zu jedem Rezept gibt es eine bebilderte Zutatenliste, Portions- und Zeitangaben, eine kurze, leicht verständliche Anleitung, eine Übersicht über Nährwerte und ein fantastisches Foto vom jeweiligen Gericht Hardcover Maße ca. 19,8 x 3,1 x 15,6 cm Identifikationsnummer GTIN: 978383103421529,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Paul Pietsch Verlage Outdoor Küche Draußen kochen leicht gemachtKochen unter freiem Himmel Alexander Glück zeigt, wie man Kochen und Essen in freier Natur zu einem ganz besonderen Erlebnis werden lässt. Das Handbuch stellt verschiedenste Systeme und Möglichkeiten des Outdoor-Kochens vor. Es behandelt alle wichtigen Aspekte: vom geeigneten Brennmaterial und Möglichkeiten des Feuermachens über die Wasseraufbereitung bis hin zu der Handhabung unterschiedlicher Kochgefäße und -geräte und der Frage, für welche Situationen diese jeweils geeignet sind. Alle Outdoor-Fans können so ihre individuelle Art der Draußen-Küche entdecken. Details: Material: 100 % Papier Maße: 20,5 x 1,1 x 14 cm14,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Japanischer Ton-Auflauftopf, Keramik-Tontopf for Kochen mit Deckel For Kochen von Suppentopf in der Küche, hitzebeständiges Steingut-Kochgeschirr(2000ml)Japanischer Ton-Auflauftopf, Keramik-Tontopf for Kochen mit Deckel For Kochen von Suppentopf in der Küche, hitzebeständiges Steingut-Kochgeschirr(2000ml). Hochtemperaturbrennen: Auflauf-Tontopf aus Steingut. Hergestellt aus Ton und bei hohen Temperaturen gebrannt, ist er beständig gegen hohe Temperaturen und wechselnde heiße und kalte Temperaturen, wodurch er weniger anfällig for Risse ist und eine lange Lebensdauer gewährleistet. Doppelte Griffe: Auf beiden Seiten des Keramiktopfs befinden sich ergonomische Griffe for einen bequemen Halt, die ein Ausrutschen und Verbrennungen verhindern. Gleichmäßige Erwärmung: Die runde Innenwand und das unglasierte Bodendesign sorgen for eine gleichmäßigere Erwärmung und eine längere Wärmespeicherung, sodass das Kochen auch nach dem Ausschalten der Hitze fortgesetzt werden kann. Leicht zu reinigen: Die glatte Innenwand des Tontopfs ist resistent gegen Flecken und Rückstände, sodass die Reinigung mühelos ist und gleichzeitig ein stilvolles Aussehen erhalten bleibt. Vielseitig und for verschiedene Herde und Küchengeräte geeignet: Japanischer Keramik-Tontopf mit Deckel. Kompatibel mit Gasherden, offenen Flammen, elektrischen Keramikherden und Geschirrspülern. Ideal for die Zubereitung von Suppen, Eintöpfen und Tontopfreis. Farbe:One Color85,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kochen ohne Schnickschnack KochbuchKochen - ohne komplizierte und teure Zutaten! Die liebevoll zusammengestellten Rezepte erinnern an die gute alte Zeit. Die Rezepte in diesem Buch sind einfach nachzukochen und bringen den Geschmack der Kindheit auf den Tisch. Mit detaillierter Anleitung, farbigen Fotos und vielen nützlichen Tipps.9,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.